Mục lục bài viết
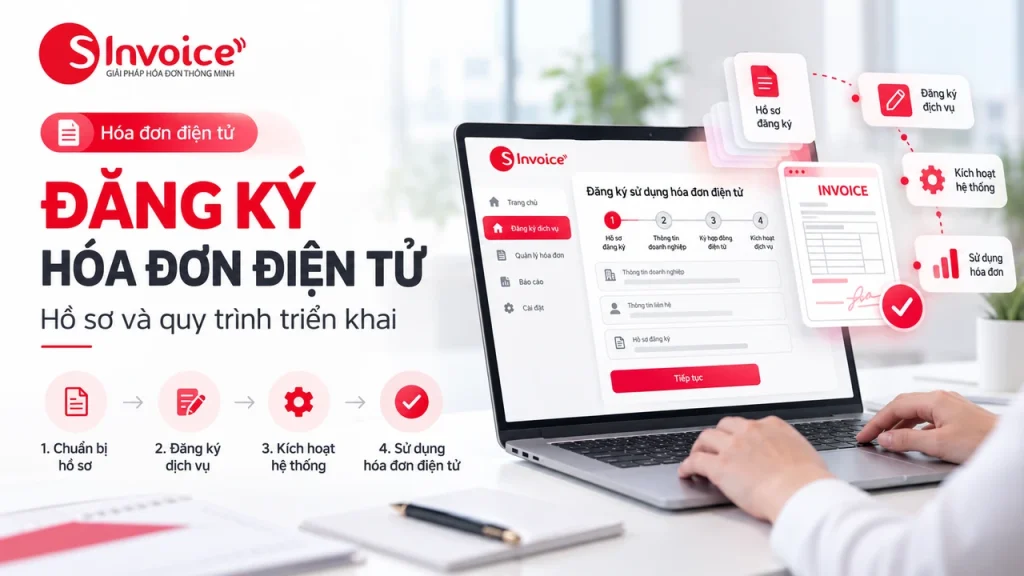
Đăng ký hóa đơn điện tử Viettel gồm hai việc cần theo dõi riêng: đăng ký sử dụng dịch vụ SInvoice với nhà cung cấp và đăng ký sử dụng hóa đơn điện tử với cơ quan thuế. Có tài khoản hoặc đã thanh toán gói chưa đồng nghĩa được phát hành hóa đơn cho giao dịch thật.
Quy trình dưới đây giúp doanh nghiệp và hộ kinh doanh chuẩn bị thông tin, gửi hồ sơ và kiểm tra điều kiện vận hành. Tên menu trên SInvoice có thể thay đổi theo phiên bản; hãy đối chiếu chức năng thực tế thay vì chọn một nút theo ảnh hướng dẫn cũ.
Đăng ký hóa đơn điện tử Viettel cần chuẩn bị gì?
Thông tin đăng ký phải thống nhất với hồ sơ người nộp thuế và thông tin sẽ xuất hiện trên hóa đơn. Một sai lệch nhỏ ở mã số thuế, địa chỉ, người đại diện hoặc chứng thư số có thể làm quá trình xử lý kéo dài. Trước khi nhập, lập một bảng thông tin đã được người phụ trách thuế kiểm tra.
| Nhóm | Nội dung chuẩn bị | Người kiểm tra |
|---|---|---|
| Đơn vị | Tên, mã số thuế/số định danh phù hợp, địa chỉ đăng ký, người đại diện | Chủ đơn vị hoặc kế toán |
| Liên hệ | Email nhận thông báo, số điện thoại, người phụ trách | Người trực tiếp theo dõi hồ sơ |
| Loại hóa đơn | Có mã, không có mã hoặc từ máy tính tiền theo đối tượng | Người phụ trách thuế |
| Ký số | Chủ thể, số chứng thư, thời hạn, phương án ký nếu cần | Người quản lý chứng thư |
| Vận hành | Số điểm bán, người nhập, người duyệt, người ký | Quản lý đơn vị |
| Kết nối | Phần mềm kế toán/POS và người phối hợp | Bộ phận vận hành hoặc kỹ thuật |
Danh sách trên là hướng dẫn chuẩn bị, không phải kết luận mọi hồ sơ đều phải tải lên toàn bộ giấy tờ. Bộ tài liệu cung cấp cho nhà cung cấp phải theo yêu cầu xác thực và hợp đồng thực tế; tránh gửi bản chụp chứa thông tin cá nhân không cần thiết qua nhóm trò chuyện công khai.
Chọn loại hóa đơn trước khi chọn gói
Đối chiếu đối tượng tại Điều 6 Nghị định 254/2026/NĐ-CP. Không phải doanh nghiệp nào cũng được dùng hóa đơn không có mã. Điểm bán trực tiếp đến người tiêu dùng còn cần xem quy định về máy tính tiền và trường hợp đã đăng ký sử dụng hóa đơn phù hợp.
Hộ kinh doanh phải xem cả doanh thu, hoạt động thực tế và ngoại lệ; không chỉ hỏi “có mã số thuế là mua gói nào”. Nếu chỉ cần hóa đơn theo từng lần phát sinh hoặc thuộc trường hợp không phải sử dụng hóa đơn điện tử, cần làm rõ với cơ quan thuế trước khi mua một gói dài hạn.
Bước 1: xác nhận dịch vụ và người phụ trách
Trao đổi với bên cung cấp về loại hóa đơn, lượng dự kiến, phương án ký, mẫu, tích hợp và hỗ trợ. Đối chiếu bảng giá của website với báo giá xác nhận, đặc biệt phí khởi tạo và chữ ký số. Các quyền lợi này cần ghi rõ, không tự suy ra từ lời quảng cáo ngắn.
Chỉ định một người giữ email thông báo và một người kiểm tra hồ sơ. Nếu thuê dịch vụ kế toán, cần thống nhất ai nhập, ai xác nhận, ai lưu kết quả. Chủ đơn vị vẫn nên nắm tài khoản, đầu mối hỗ trợ và tình trạng đăng ký để tránh phụ thuộc hoàn toàn vào một cá nhân.
Bước 2: khởi tạo tài khoản và kiểm tra dữ liệu
Sau khi nhận thông tin dịch vụ qua kênh đã xác nhận, đăng nhập hệ thống SInvoice và kiểm tra thông tin đơn vị. Trước khi gửi đăng ký, đọc lại tên, địa chỉ, mã số thuế, email và thông tin chứng thư. Việc sửa đồng loạt sau khi phát hành sẽ phức tạp hơn việc kiểm tra ngay từ đầu.
Ví dụ kiểm tra thông tin
Ví dụ giả định: đơn vị đổi địa chỉ đăng ký nhưng người nhập dùng mẫu hồ sơ lưu từ năm trước. Trước khi gửi, đối chiếu thông tin hiện hành trong hồ sơ thuế với dữ liệu tài khoản. Nếu khác nhau, xử lý thông tin đăng ký phù hợp trước; không chỉ sửa dòng địa chỉ trên bản thể hiện rồi coi hồ sơ thuế đã được cập nhật.
Với nhiều địa điểm, tạo danh sách từng điểm bán, người sử dụng và phạm vi quyền. Không dùng chung một tài khoản có quyền cao nhất cho mọi nhân viên. Dữ liệu mẫu thử nên dùng tên giả và đơn hàng giả để tránh nhầm với giao dịch cần phát hành.
Bước 3: gửi đăng ký sử dụng hóa đơn điện tử
Điều 6 Thông tư 91/2026/TT-BTC quy định việc đăng ký, thay đổi thông tin đăng ký. Nội dung đăng ký sử dụng Mẫu số 01/ĐKTĐ-HĐĐT trong Phụ lục III của Thông tư. Khi dịch vụ hỗ trợ gửi hồ sơ, vẫn phải kiểm tra dữ liệu và chủ thể xác nhận trước khi gửi.
Phân biệt “đã gửi”, “đã tiếp nhận” và “đã chấp nhận”. Đây là các mốc khác nhau. Lưu mã hồ sơ hoặc thông tin tra soát, thời điểm gửi, người gửi và phản hồi để có căn cứ theo dõi. Nếu chưa thấy kết quả, kiểm tra cả hệ thống và email đã đăng ký.
Không cam kết mọi hồ sơ được duyệt trong một ngày
Quy trình tại Điều 6 có bước đối chiếu và xác nhận thông tin; một số trường hợp cần giải trình hoặc bổ sung. Vì vậy không nên hiểu thời hạn xử lý một bước là tổng thời gian của mọi hồ sơ. Khi nhận yêu cầu bổ sung, thực hiện đúng nội dung và thời hạn trên thông báo thay vì gửi lại nhiều hồ sơ giống nhau.
Nếu bị từ chối, ghi nguyên văn lý do vào phiếu xử lý nội bộ, đối chiếu trường dữ liệu liên quan rồi sửa có kiểm soát. Một lỗi địa chỉ khác bản chất với lỗi chứng thư hoặc tình trạng mã số thuế. Cần xác định nguyên nhân trước khi thay đổi gói dịch vụ.
Bước 4: kiểm tra thông báo chấp nhận và cấu hình
Chỉ chuyển sang vận hành thật khi đã đối chiếu thông báo chấp nhận, loại hóa đơn, thông tin đơn vị và điều kiện phát hành. Lưu thông báo cùng bộ hồ sơ đăng ký. Nếu thay đổi thông tin sau này, kiểm tra việc cập nhật đăng ký theo Điều 6; không mặc định sửa trong phần mềm là đủ.
Cấu hình danh mục hàng hóa, đơn vị tính, thông tin khách hàng và cách ghi thuế theo nghiệp vụ của đơn vị. Phân quyền ít nhất giữa nhập liệu và duyệt/ký nếu tổ chức có nhu cầu kiểm soát. Người tạo nháp cần biết khi nào hóa đơn phải lập và ai xử lý khi phát hiện sai.
Bước 5: kiểm tra quy trình từ nháp đến người mua
- Tạo tình huống thử bằng dữ liệu giả trong môi trường phù hợp.
- Kiểm tra thông tin người bán, người mua, mặt hàng, tổng tiền và thời điểm.
- Kiểm tra phương án ký khi loại hóa đơn yêu cầu.
- Kiểm tra quy trình gửi và nhận kết quả hoặc cấp mã.
- Kiểm tra cách gửi cho người mua và tải dữ liệu để lưu.
- Ghi nhận kết quả bàn giao, tài khoản và đầu mối hỗ trợ.
Không phát hành hóa đơn thật chỉ để thử nút. Nếu hệ thống không có môi trường thử, phối hợp hỗ trợ để kiểm tra cấu hình mà không tạo giao dịch giả trong dữ liệu thuế. Khi có giao dịch thật đầu tiên, người kiểm tra nên theo dõi đến lúc người mua nhận được hóa đơn.
Căn cứ dùng trong hướng dẫn này được rà soát đến 12/10/2026. NĐ 123/2020, NĐ 70/2025 và TT 32/2025 đã hết hiệu lực theo Điều 43 NĐ 254/2026 và Điều 25 TT 91/2026; không dùng quy trình cũ làm mặc định cho đăng ký mới.
Bài viết này có hữu ích không?
Phản hồi của bạn giúp chúng tôi cải thiện chất lượng nội dung và hướng dẫn.
Câu hỏi thường gặp
Đã nhận tài khoản SInvoice thì có thể lập hóa đơn thật ngay không?
Cần kiểm tra thông báo chấp nhận đăng ký, đúng loại hóa đơn và điều kiện vận hành. Việc mở tài khoản hoặc mua gói dịch vụ chưa thay cho kết quả chấp nhận sử dụng hóa đơn của cơ quan thuế.
Mẫu đăng ký dùng trong hướng dẫn tháng 10/2026 là mẫu nào?
Điều 6 Thông tư 91/2026/TT-BTC quy định nội dung đăng ký theo Mẫu 01/ĐKTĐ-HĐĐT tại Phụ lục III. Cần dùng mẫu hiện hành, đọc phản hồi và theo dõi yêu cầu xác nhận hoặc bổ sung theo trường hợp.
Có phải mọi hồ sơ đều được chấp nhận trong một ngày?
Không nên cam kết một thời gian cho mọi hồ sơ. Quy trình có bước đối chiếu, xác nhận và trường hợp phải giải trình/bổ sung. Thời hạn của một bước không tự bằng tổng thời gian xử lý toàn bộ hồ sơ.
Bình luận & thảo luận
Đặt câu hỏi hoặc chia sẻ kinh nghiệm liên quan đến nội dung bài viết.