Mục lục bài viết
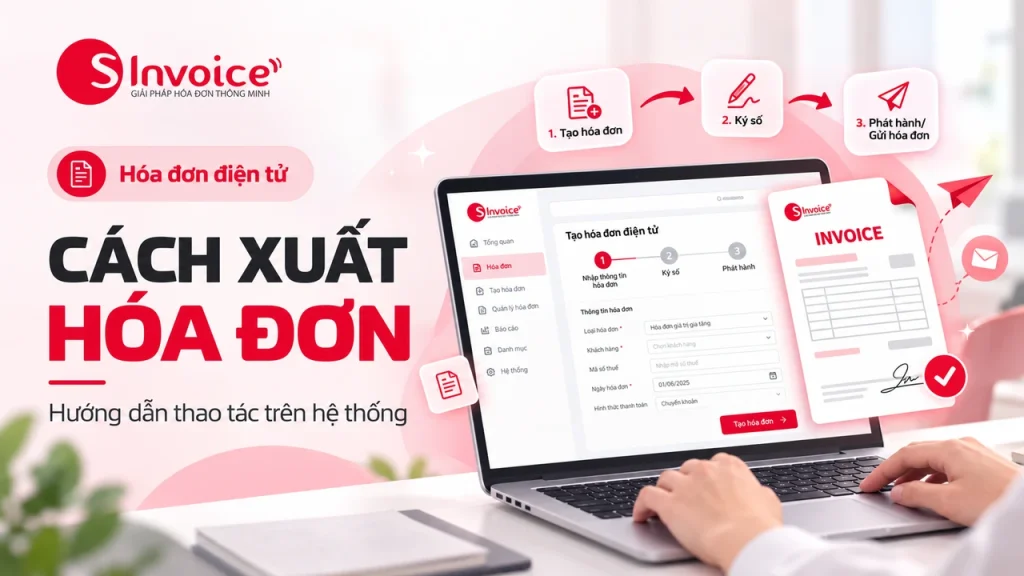
Cách xuất hóa đơn điện tử Viettel cần đi từ kiểm tra giao dịch, lập nháp, duyệt nội dung đến ký/gửi dữ liệu và kiểm tra kết quả. Với hóa đơn có mã, người mua cần nhận hóa đơn đã được cấp mã, không phải một bản nháp có hình thức giống hóa đơn.
Hướng dẫn tập trung vào các điểm kiểm soát khi dùng SInvoice. Tên nút và vị trí menu phụ thuộc phiên bản, loại hóa đơn và quyền tài khoản. Các bước mô tả chức năng cần thực hiện; không coi ảnh hướng dẫn nhiều năm trước là bằng chứng giao diện tháng 10/2026 vẫn giống hệt.
Cách xuất hóa đơn điện tử Viettel: kiểm tra trước khi lập
Trước tiên, xác nhận đơn vị đã được chấp nhận đăng ký sử dụng hóa đơn, tài khoản đang hoạt động và đúng loại hóa đơn. Người nhập cần có thông tin giao dịch đã kiểm tra: người mua, hàng hóa/dịch vụ, số lượng, đơn giá, thuế và thời điểm phải lập.
Đối với hóa đơn có mã, Điều 12 Nghị định 254/2026/NĐ-CP quy định quy trình lập, ký số, gửi cấp mã và gửi hóa đơn đã cấp mã cho người mua. Với hóa đơn không có mã, đối chiếu Điều 13 và trách nhiệm truyền dữ liệu tại Điều 16. Đừng dùng cùng một dấu hiệu hoàn thành cho mọi loại hóa đơn.
| Nhóm | Nội dung đối chiếu | Lỗi thường gặp |
|---|---|---|
| Người bán | Tên, mã số thuế, địa chỉ, điểm bán nếu có | Dùng mẫu thông tin cũ |
| Người mua | Thông tin cần có theo loại giao dịch | Sao chép nhầm mã số thuế |
| Hàng hóa/dịch vụ | Tên, đơn vị tính, số lượng, đơn giá | Dùng tên quá chung hoặc sai số lượng |
| Giá trị | Tiền hàng, thuế, giảm giá, tổng thanh toán | Nhầm giá có thuế với giá chưa thuế |
| Thời điểm | Mốc phải lập theo giao dịch | Chờ khách thanh toán mới lập trong mọi trường hợp |
| Phát hành | Đúng mẫu, loại hóa đơn, quyền ký và kết quả | Gửi nháp hoặc gửi khi cấp mã chưa hoàn tất |
Bước 1: xác định thời điểm lập hóa đơn
Không chọn ngày chỉ vì phần mềm cho nhập. Thời điểm lập được xác định theo Điều 9 Nghị định 254/2026/NĐ-CP. Với bán hàng hóa, xem thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng; với dịch vụ, xem thời điểm hoàn thành và trường hợp thu tiền trước/trong khi cung cấp. Những nghiệp vụ có quy định riêng cần đối chiếu đúng khoản áp dụng.
Ví dụ hàng hóa và dịch vụ
Ví dụ giả định: doanh nghiệp giao hàng cho khách vào ngày 12/10 nhưng khách trả tiền sau. Không thể chỉ dựa vào việc chưa nhận tiền để quyết định chưa lập hóa đơn; cần xem mốc chuyển giao của giao dịch. Một dịch vụ nhận tiền trước cũng không được tự áp nguyên tắc của bán hàng hóa.
Hợp đồng, phiếu giao, biên bản nghiệm thu và chứng từ thanh toán giúp xác định bản chất giao dịch. Trường hợp đặt cọc, tạm ứng hoặc đối soát theo kỳ cần đọc quy định riêng; không tự gán mọi khoản tiền nhận trước thành “đặt cọc” để trì hoãn hóa đơn.
Bước 2: tạo hóa đơn nháp trên SInvoice
Trong chức năng quản lý/lập hóa đơn của tài khoản được cấp, chọn loại hóa đơn và mẫu phù hợp. Nhập thông tin người mua theo hồ sơ và yêu cầu nội dung pháp luật; nhập từng dòng hàng hóa/dịch vụ. Nếu lấy dữ liệu từ đơn hàng hoặc phần mềm kế toán, kiểm tra dữ liệu được chuyển sang trước khi lưu.
Đặt một mã đối soát nội bộ để liên hệ hóa đơn với đơn hàng, hợp đồng hoặc phiếu giao. Mã này giúp tìm giao dịch khi có thắc mắc nhưng không thay thế các trường bắt buộc trên hóa đơn. Không đưa thông tin riêng tư không cần thiết vào phần ghi chú.
Kiểm tra phép tính và thuế suất
Đối chiếu số lượng × đơn giá, giảm giá nếu có và số tiền từng dòng. Thuế suất phải theo loại hàng hóa/dịch vụ và chính sách tại thời điểm giao dịch; không mặc định mọi mặt hàng cùng một mức. Nếu chưa phân loại được, chuyển người phụ trách thuế kiểm tra trước khi ký.
Ví dụ kiểm soát số học: 3 sản phẩm có đơn giá giả định 200.000 đồng trước thuế thì tiền hàng là 600.000 đồng trước thuế. Tiền thuế và tổng thanh toán còn phụ thuộc mức thuế áp dụng; ví dụ này không xác định một mức thuế suất cho sản phẩm có thật.
Bước 3: xem trước và duyệt nội dung
Lưu nháp rồi xem bản thể hiện. Kiểm tra lại với dữ liệu nguồn, đặc biệt mã số thuế, tên hàng, số lượng và tổng tiền. Nếu phát hiện lỗi ở nháp chưa phát hành, sửa và kiểm tra lại. Không dùng thao tác sửa nháp để xử lý một hóa đơn đã lập/gửi thuộc trường hợp phải xử lý sai sót theo pháp luật.
Với đơn vị có nhiều người, nên để người duyệt khác người nhập. Người ký chỉ ký khi nội dung và thời điểm đã được duyệt. Nếu phát hành hàng loạt, đối chiếu số bản được chọn, phạm vi ngày và danh sách người mua; không chọn toàn bộ chỉ vì các bản nháp đang nằm cùng một màn hình.
Bước 4: ký, gửi và đọc kết quả
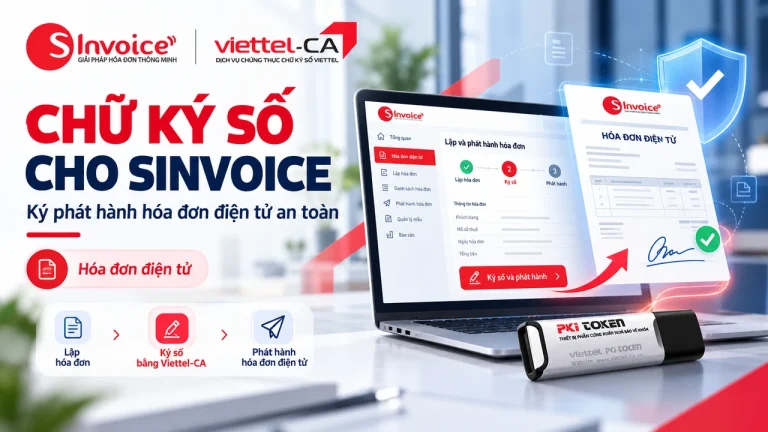
Thực hiện chức năng phát hành/ký theo phương án được cấu hình. Với hóa đơn thông thường cần ký, kiểm tra chứng thư còn phù hợp và có quyền sử dụng. Với hóa đơn từ máy tính tiền, xem quy định riêng tại Điều 10; không tự buộc quy trình ký của hóa đơn thông thường vào mọi hóa đơn POS.
Sau khi gửi, đọc kết quả trên hệ thống. Với hóa đơn có mã, kiểm tra đã được cấp mã trước khi gửi người mua. Nếu hiện trạng thái chờ hoặc báo lỗi, ghi nhận mã giao dịch, thời gian và nội dung lỗi. Một thông báo “đã gửi” không tự chứng minh đã nhận được mã.
Tránh phát hành trùng khi chậm phản hồi
Nếu hệ thống phản hồi chậm, tìm lại giao dịch bằng mã đối soát và kiểm tra kết quả trước khi bấm phát hành thêm lần nữa. Phối hợp hỗ trợ để xác định trạng thái. Không tạo hóa đơn mới cho cùng một giao dịch chỉ vì màn hình chưa kịp cập nhật.
Sự cố cấp mã được quy định tại Điều 14 Nghị định 254/2026/NĐ-CP. Khi không dùng được hóa đơn có mã, cần liên hệ cơ quan thuế hoặc tổ chức cung cấp dịch vụ để được hỗ trợ xử lý theo trường hợp cụ thể; không tự tạo một bản PDF rồi coi là hóa đơn đã cấp mã.
Bước 5: gửi người mua và lưu hồ sơ
Gửi bằng phương thức điện tử đã thỏa thuận và kiểm tra người nhận. Tải dữ liệu hóa đơn điện tử để lưu cùng chứng từ giao dịch; bản PDF phục vụ đọc và đối chiếu nhưng cần giữ dữ liệu điện tử gốc khi hệ thống cung cấp. Phân quyền thư mục lưu để tránh sửa/xóa ngoài ý muốn.
Người mua nên kiểm tra nội dung khi nhận. Nếu yêu cầu sửa, phân loại lỗi trước: nháp, hóa đơn đã phát hành, sai dữ liệu bắt buộc hay trả hàng sau giao dịch. Quy trình xử lý hóa đơn đã lập theo Điều 10 Thông tư 91/2026/TT-BTC khác với thao tác cập nhật bản nháp.
Checklist chốt cuối ngày
- Đối chiếu giao dịch cần lập với hóa đơn đã hoàn tất.
- Tìm hóa đơn chờ kết quả, bị từ chối hoặc chưa gửi người mua.
- Kiểm tra giao dịch có nguy cơ lập trùng sau lần bấm lại.
- Lưu lỗi cần xử lý với dữ liệu đã che thông tin nhạy cảm.
- Đối chiếu tổng tiền và số lượng hóa đơn với báo cáo bán hàng.
Chốt ngày là bước kiểm soát vận hành, không thay cho thời điểm lập hóa đơn theo pháp luật. Nếu có giao dịch chưa xử lý, xác định nguyên nhân và người chịu trách nhiệm ngay, tránh để dồn nhiều kỳ rồi tìm lại dữ liệu từ trí nhớ.
Bài viết này có hữu ích không?
Phản hồi của bạn giúp chúng tôi cải thiện chất lượng nội dung và hướng dẫn.
Câu hỏi thường gặp
Hóa đơn nháp có thể gửi cho người mua như hóa đơn đã lập không?
Bản nháp phục vụ kiểm tra trước phát hành. Với hóa đơn có mã, cần kiểm tra kết quả cấp mã và gửi hóa đơn đã cấp mã theo quy định. Không dùng bản thể hiện của nháp làm bằng chứng quy trình đã hoàn tất.
Phản hồi chậm thì có nên bấm phát hành lần nữa?
Tìm lại giao dịch và kiểm tra trạng thái hoặc tra soát với hỗ trợ trước khi bấm lại. Lần gửi trước có thể đã được xử lý dù màn hình chưa cập nhật. Tạo bản mới ngay có nguy cơ lập trùng cho cùng giao dịch.
Có thể chọn ngày hóa đơn chỉ theo lịch thanh toán?
Cần xác định thời điểm theo Điều 9 Nghị định 254/2026/NĐ-CP và bản chất giao dịch. Bán hàng, dịch vụ, thu tiền trước hoặc nghiệp vụ đối soát có cách xác định khác nhau; không mặc định tất cả đều chờ khách trả tiền.
Bình luận & thảo luận
Đặt câu hỏi hoặc chia sẻ kinh nghiệm liên quan đến nội dung bài viết.