Mục lục bài viết
Hóa đơn điện tử hộ kinh doanh trong tháng 10/2026 cần được xem theo doanh thu, hoạt động thực tế và trường hợp ngoại lệ. Không nên chỉ dùng một mốc “1 tỷ” trong quảng cáo để kết luận mọi hộ đều bắt buộc sử dụng cùng một loại hóa đơn.
Bài viết rà soát đến ngày 12/10/2026, dựa trên Luật Quản lý thuế 108/2025/QH15, Nghị định 68/2026 đã được sửa bởi Nghị định 141/2026, Nghị định 254/2026 và Thông tư 91/2026. Những thay đổi ban hành sau ngày rà soát cần được cập nhật trước khi áp dụng.
Hóa đơn điện tử hộ kinh doanh: hiểu đúng mốc trên 1 tỷ đồng
Khoản 2 Điều 1 Nghị định 141/2026/NĐ-CP sửa khoản 5 Điều 8 Nghị định 68/2026. Nội dung sử dụng hóa đơn nêu hộ/cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn có mã hoặc hóa đơn từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo quy định.
Hộ có doanh thu năm từ 01 tỷ đồng trở xuống, đáp ứng điều kiện và có nhu cầu, đăng ký sử dụng theo nội dung sửa đổi. Nghị định 254/2026 còn quy định đối tượng và trường hợp đặc thù; vì vậy “đúng 1 tỷ” không nên bị viết thành “trên 1 tỷ”, cũng không được dùng để khẳng định không bao giờ phải có hóa đơn.
| Doanh thu giả định | Đọc ngưỡng | Cần kiểm tra thêm |
|---|---|---|
| 800 triệu đồng/năm | Nằm dưới 1 tỷ | Hoạt động, ngoại lệ, nhu cầu và điều kiện đăng ký |
| Đúng 1 tỷ đồng/năm | Không phải trên 1 tỷ | Quy định đối tượng/đặc thù, không chỉ nhìn mốc doanh thu |
| 1,2 tỷ đồng/năm | Vượt mốc trên 1 tỷ | Đối tượng, loại hóa đơn, thời điểm và ngoại lệ áp dụng |
| Nhiều điểm bán | Không tự xét riêng từng cửa hàng để chia nhỏ ngưỡng | Tổng doanh thu và thông tin địa điểm |
Không nhầm ngưỡng thuế với toàn bộ nghĩa vụ hóa đơn
Nghị định 141/2026 sửa cụm từ 500 triệu thành 01 tỷ tại các điều khoản được liệt kê về thuế và quản lý thuế. Nghĩa vụ hóa đơn có nội dung riêng. Không dùng kết luận về một ngưỡng thuế để suy ra người bán được bỏ qua tất cả yêu cầu hóa đơn trong mọi giao dịch.
Khi trao đổi với người phụ trách thuế, chuẩn bị loại hoạt động, doanh thu các kênh, việc bán tài sản thuộc diện đăng ký và tình trạng sử dụng hóa đơn hiện tại. Cách chuẩn bị này giúp xác định đúng điều khoản thay vì hỏi một câu chung “doanh thu bao nhiêu thì mua phần mềm”.
Trong năm vượt ngưỡng: theo dõi mốc đăng ký
Điểm c khoản 5 Điều 8 được sửa bởi Nghị định 141/2026 quy định nhóm mới ra kinh doanh hoặc năm trước chưa trên 01 tỷ đồng, trừ trường hợp đã đăng ký, nhưng trong năm có doanh thu vượt ngưỡng. Thời hạn đăng ký được tính là 30 ngày từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.
Không viết tắt thành “30 ngày từ đơn hàng vượt ngưỡng” vì cách tính đó bỏ qua mốc kỳ tính thuế trong văn bản. Cần biết kỳ áp dụng của hộ và theo dõi doanh thu lũy kế. Khi gần ngưỡng, chuẩn bị hồ sơ và phương án triển khai sớm để tránh đợi đến cuối thời hạn.
Ví dụ theo dõi lũy kế
Ví dụ giả định: doanh thu lũy kế được người phụ trách xác định là 970 triệu trước một kỳ và tăng lên 1,05 tỷ vào cuối kỳ đó. Hộ cần xác định ngày cuối kỳ tính thuế liên quan để tính thời hạn 30 ngày theo điều khoản áp dụng. Đây là ví dụ cách đọc mốc, không xác định kỳ khai hoặc nghĩa vụ thuế của một hộ có thật.
Chọn hóa đơn có mã hay từ máy tính tiền?
Đối chiếu Điều 6 Nghị định 254/2026/NĐ-CP. Nhóm bán trực tiếp cho người tiêu dùng trong lĩnh vực được liệt kê cần xem quy định máy tính tiền, đồng thời kiểm tra trường hợp đã đăng ký hóa đơn điện tử theo điểm a, b. Không phải cứ là hộ kinh doanh thì chỉ có một phương án duy nhất.
Nếu bán ít giao dịch theo hợp đồng, quy trình lập, kiểm tra và gửi hóa đơn có thể khác cửa hàng bán liên tục tại quầy. Khi mua SInvoice, yêu cầu nhà cung cấp xác nhận phương án phù hợp hồ sơ đăng ký, không chỉ giới thiệu gói có dung lượng lớn nhất.
Trường hợp không phải sử dụng hóa đơn điện tử
Điều 7 Nghị định 254/2026/NĐ-CP quy định các trường hợp như hộ/cá nhân có thu nhập từ cho thuê bất động sản, một số hoạt động nội dung số cung cấp cho nước ngoài và nhóm đại lý đáp ứng điều kiện được nêu. Với hàng hóa/dịch vụ thuộc trường hợp lập bảng kê thu mua còn có ngoại lệ khi đã đăng ký. Phải đọc đủ điều kiện, không dùng tên ngành để suy ra miễn mọi nghĩa vụ thuế.
Những trường hợp này cần tách khỏi hướng dẫn cho hộ bán lẻ thông thường. Nếu hoạt động nhiều ngành hoặc đồng thời có cửa hàng và nguồn thu khác, phân loại từng hoạt động để xác định phạm vi đúng. Không mở rộng ngoại lệ của một hoạt động sang toàn bộ hoạt động kinh doanh.
Nhiều cửa hàng, bán online và bán trên sàn
Nội dung khoản 5 Điều 8 đã sửa có quy định hộ nhiều địa điểm sử dụng mã số thuế của hộ cho các cửa hàng và ghi mã địa điểm trên hóa đơn. Khi thiết lập phần mềm, lập danh sách địa điểm để dữ liệu không bị gộp nhầm và báo cáo có thể đối chiếu.
Nếu bán qua nhiều kênh, theo dõi doanh thu có căn cứ; không chia doanh thu thành các gian hàng để tự kết luận từng gian hàng đều dưới ngưỡng. Việc sàn khấu trừ/nộp thay và việc lập hóa đơn cần được kiểm tra riêng. Nếu ủy nhiệm lập hóa đơn, xem hồ sơ và thủ tục tại Điều 9 Thông tư 91/2026/TT-BTC; không mặc định sàn đã làm toàn bộ cho người bán.
Triển khai SInvoice cho hộ kinh doanh theo sáu bước
- Tổng hợp doanh thu, hoạt động, điểm bán và tình trạng đăng ký hiện có.
- Đối chiếu ngưỡng, đối tượng và ngoại lệ với người phụ trách thuế.
- Xác nhận loại hóa đơn và phương án vận hành tại quầy/theo hợp đồng.
- Nhận báo giá rõ lượng hóa đơn, khởi tạo, ký số nếu cần và tích hợp.
- Gửi đăng ký theo thủ tục áp dụng, theo dõi thông báo chấp nhận.
- Kiểm tra lập, gửi, tra cứu, lưu dữ liệu và xử lý sai sót trước vận hành.
Xem bảng giá dịch vụ hóa đơn điện tử, nhưng chỉ chốt mua sau khi xác nhận tổng chi phí. Nếu được giới thiệu gói miễn phí hoặc tặng chữ ký số, hỏi điều kiện và thời hạn cụ thể. Ưu đãi nhà cung cấp không phải là kết luận hộ đủ điều kiện hưởng cơ chế miễn phí của cơ quan thuế.
Việc cần làm khi đã sử dụng hóa đơn
Kiểm tra thời điểm lập, thông tin hàng hóa/người mua theo loại giao dịch và kết quả gửi. Lưu dữ liệu gốc, đối chiếu với doanh thu và các chứng từ liên quan. Hóa đơn điện tử không thay cho toàn bộ sổ sách và trách nhiệm kê khai của hộ.
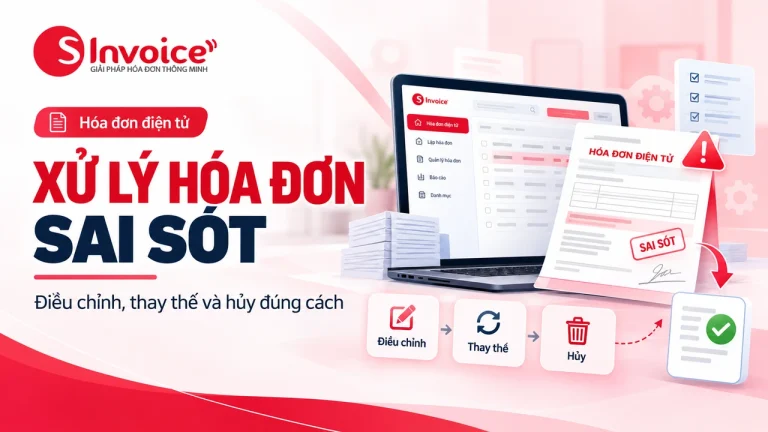
Với hóa đơn sai, phân biệt loại hóa đơn và tình huống trước khi xử lý theo Điều 10 TT 91/2026. Nếu là MTT đã lập sai, lưu ý quy định thay thế và ngoại lệ; nếu trả hàng, xem nhóm nghiệp vụ riêng. Không sửa tệp PDF hoặc xóa đơn POS rồi coi dữ liệu thuế đã thay đổi.
Bài viết này có hữu ích không?
Phản hồi của bạn giúp chúng tôi cải thiện chất lượng nội dung và hướng dẫn.
Câu hỏi thường gặp
Đúng 1 tỷ đồng có đồng nghĩa trên 1 tỷ đồng không?
Không. Nội dung khoản 5 Điều 8 NĐ 68/2026 sau sửa đổi dùng ranh giới trên 01 tỷ đồng và có nhóm từ 01 tỷ đồng trở xuống. Vẫn cần kiểm tra hoạt động, ngoại lệ và trường hợp đặc thù theo NĐ 254/2026.
Khi trong năm vượt ngưỡng thì thời hạn 30 ngày tính từ đâu?
Với trường hợp thuộc điểm c khoản 5 Điều 8 đã sửa, mốc là ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng. Không tự đổi thành ngày của đơn hàng vượt ngưỡng. Xác định đúng kỳ áp dụng của hộ.
Có nhiều cửa hàng thì xét từng cửa hàng riêng để tránh ngưỡng được không?
Không tự chia nhỏ doanh thu thành từng cửa hàng để kết luận về ngưỡng. Cần tổng hợp theo hộ/người nộp thuế và đối chiếu quy định. Nội dung sửa đổi còn yêu cầu dùng mã số thuế của hộ và ghi mã địa điểm trên hóa đơn khi có nhiều địa điểm.
Bình luận & thảo luận
Đặt câu hỏi hoặc chia sẻ kinh nghiệm liên quan đến nội dung bài viết.